
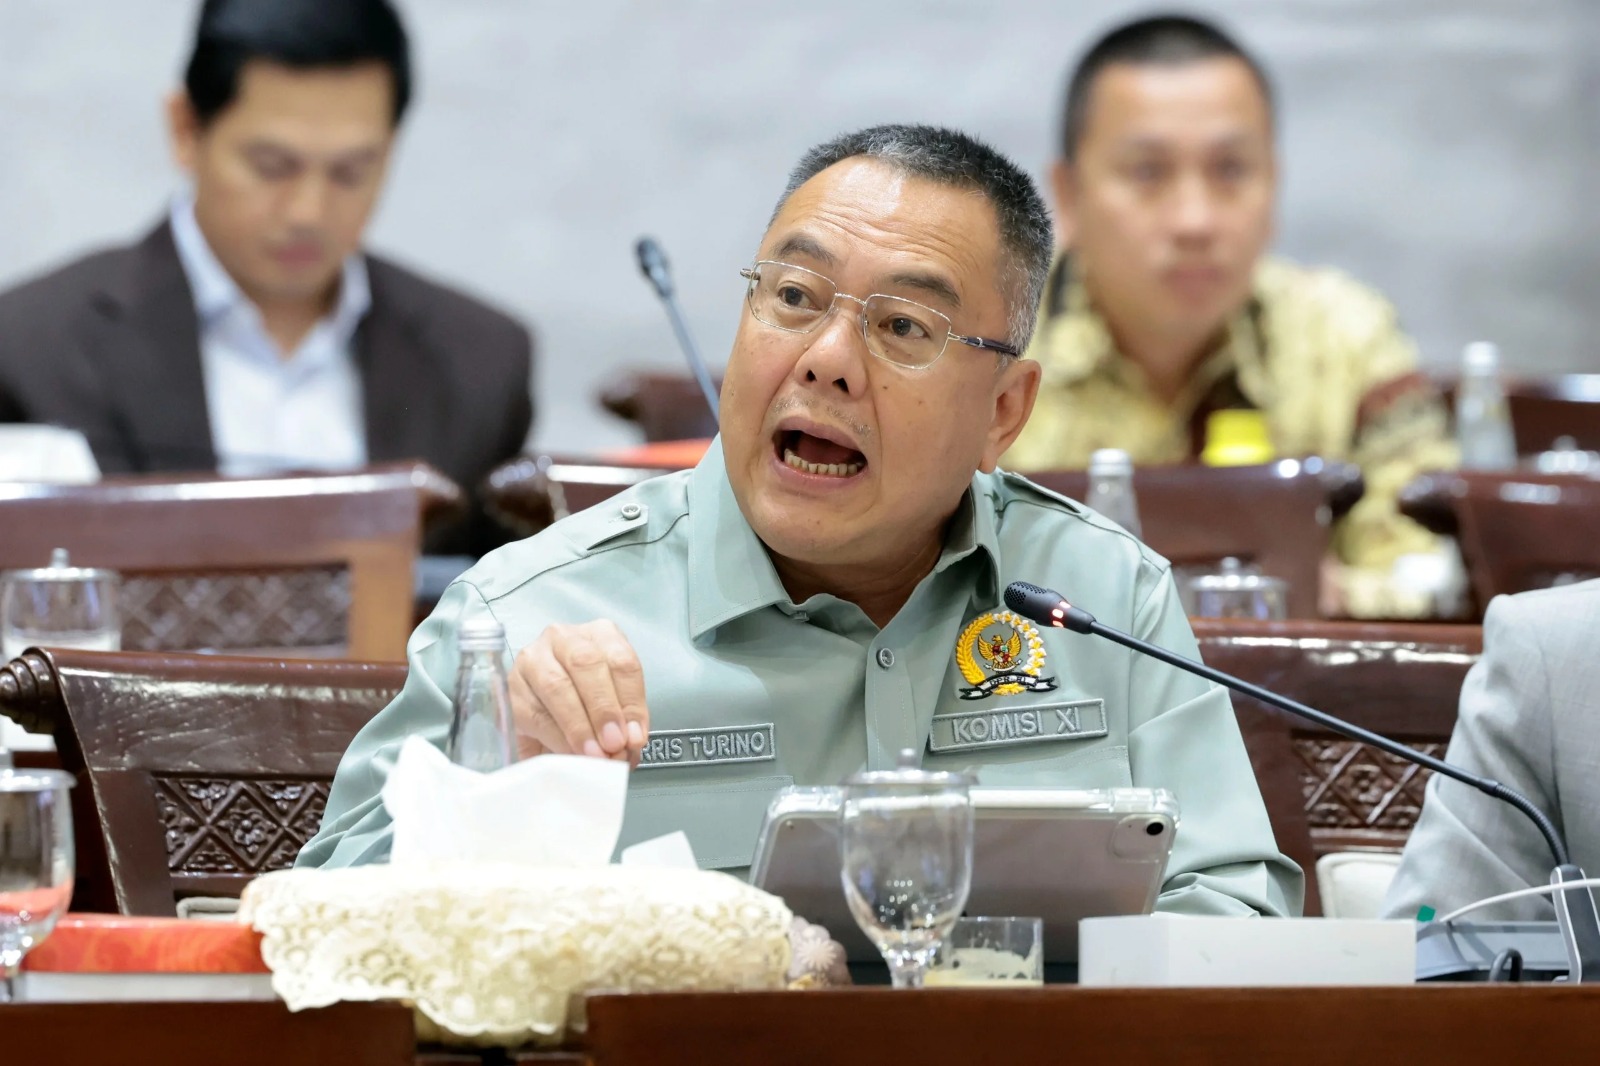
Jakarta, Gesuri.id - Keberhasilan kebijakan moneter tidak hanya ditentukan oleh ketepatan instrumen suku bunga dan pengelolaan likuiditas, tetapi juga oleh kualitas kelembagaan yang menjamin konsistensi, kredibilitas, dan akuntabilitas pelaksanaannya. Keputusan Bank Indonesia pada Oktober 2026 untuk mempertahankan BI Rate di 5,75%, menaikkan suku bunga Deposit Facility menjadi 5,00%, dan menurunkan Giro Wajib Minimum secara bertahap memperlihatkan upaya menjaga stabilitas moneter sekaligus mendukung intermediasi perbankan. Namun, efektivitas bauran kebijakan tersebut perlu diuji melalui empat dimensi yang saling berkaitan, yaitu kredibilitas kelembagaan, transmisi kebijakan moneter, kualitas alokasi pembiayaan, dan ketahanan eksternal. Tulisan ini menawarkan model pengawasan Komisi XI DPR RI berbasis empat unsur, yakni mandat, indikator kinerja, penanggung jawab, dan mekanisme koreksi. Kerangka ini dimaksudkan untuk memperkuat akuntabilitas kebijakan tanpa mencampuri independensi bank sentral, sekaligus memastikan bahwa stabilitas keuangan dan ketersediaan pembiayaan memberikan manfaat nyata bagi perekonomian.
Kata kunci: kebijakan moneter, kelembagaan, akuntabilitas, intermediasi perbankan, stabilitas rupiah, KSSK, pengawasan DPR.
I. Persoalan Kebijakan Moneter Bukan Hanya Soal Suku Bunga
Stabilitas moneter merupakan fondasi penting bagi perekonomian yang sehat. Nilai tukar yang terkendali, inflasi yang terjaga, dan sistem keuangan yang stabil memberikan kepastian bagi rumah tangga dan dunia usaha dalam mengambil keputusan konsumsi, investasi, serta produksi. Namun, stabilitas tidak dapat dipisahkan dari kemampuan sistem keuangan menyalurkan pembiayaan kepada kegiatan ekonomi produktif, karena stabilitas yang tidak disertai pertumbuhan kesempatan ekonomi akan kehilangan sebagian manfaatnya bagi masyarakat.
Dilema tersebut semakin relevan ketika Indonesia menghadapi tekanan nilai tukar dan gejolak pasar keuangan. Pada Oktober 2026, perhatian investor terhadap transparansi dan tata kelola pasar modal turut menambah ketidakpastian, sementara kebutuhan menjaga momentum pertumbuhan tetap menjadi agenda ekonomi nasional. Dalam kondisi seperti ini, kebijakan moneter harus mampu merespons risiko stabilitas tanpa menimbulkan tekanan yang tidak perlu terhadap pembiayaan dan kegiatan usaha.
Rapat Dewan Gubernur Bank Indonesia pada 20–21 Oktober 2026 memutuskan mempertahankan BI Rate sebesar 5,75% dan Lending Facility sebesar 6,50%, sekaligus menaikkan Deposit Facility dari 4,75% menjadi 5,00%. BI juga mengumumkan penurunan Giro Wajib Minimum bank konvensional secara bertahap, dari 9% menjadi 8% pada November dan 7% pada Desember 2026, untuk memberikan ruang likuiditas tambahan bagi perbankan. Kombinasi kebijakan tersebut memperlihatkan upaya mempertahankan sinyal suku bunga acuan sambil menyesuaikan instrumen operasional dan likuiditas.
Akan tetapi, persoalan yang lebih mendasar bukan semata-mata apakah kombinasi instrumen tersebut masuk akal secara teknis. Pertanyaan utamanya adalah apakah kebijakan itu memiliki dukungan kelembagaan yang memadai, mekanisme evaluasi yang konsisten, serta pembagian tanggung jawab yang jelas apabila hasilnya berbeda dari yang diharapkan. Di sinilah analisis kebijakan moneter perlu bergerak melampaui instrumen menuju persoalan tata kelola dan akuntabilitas.
Bagi Komisi XI DPR RI, pergeseran perspektif tersebut penting karena fungsi pengawasan tidak dimaksudkan untuk menentukan keputusan operasional bank sentral. Pengawasan diperlukan untuk memastikan bahwa pelaksanaan mandat berlangsung secara transparan, dasar pengambilan keputusan dapat dijelaskan, dan hasil kebijakan dievaluasi dengan ukuran yang relevan. Dengan pendekatan ini, independensi Bank Indonesia dan akuntabilitas publik tidak harus dipertentangkan, melainkan ditempatkan sebagai dua unsur yang saling memperkuat.
II. Kelembagaan sebagai Fondasi Kredibilitas Kebijakan
Kredibilitas kebijakan ekonomi tidak terbentuk hanya karena suatu instrumen dirancang dengan benar. Kredibilitas juga bergantung pada konsistensi antara tujuan dan tindakan, kemampuan menjelaskan keputusan, serta kepastian bahwa setiap lembaga menjalankan mandatnya secara bertanggung jawab. Ketika pelaku pasar memahami arah kebijakan dan percaya pada institusi yang menjalankannya, ketidakpastian dapat dikelola dengan lebih baik.
Dalam konteks stabilitas keuangan, kredibilitas tersebut mempunyai dimensi yang lebih luas daripada kebijakan suku bunga. Investor mempertimbangkan kualitas tata kelola pasar, transparansi informasi, kepastian regulasi, dan konsistensi kebijakan fiskal ketika menilai risiko investasi di suatu negara. Karena itu, tekanan terhadap rupiah tidak selalu dapat diselesaikan hanya dengan menaikkan imbal hasil aset domestik, terutama apabila sebagian tekanan berasal dari meningkatnya persepsi risiko kelembagaan.
Gejolak pasar yang berkaitan dengan perhatian MSCI terhadap transparansi dan struktur pasar modal Indonesia memperlihatkan pentingnya dimensi tersebut. Respons terhadap persoalan pasar modal tidak dapat dibebankan sepenuhnya kepada Bank Indonesia, sebab sebagian tanggung jawab berada pada otoritas pengawasan pasar keuangan, penyelenggara pasar, emiten, dan pembentuk regulasi. Penanganan risiko semacam ini membutuhkan koordinasi yang efektif, tetapi tetap menghormati batas kewenangan masing-masing lembaga.
Komite Stabilitas Sistem Keuangan (KSSK), yang melibatkan Bank Indonesia, Kementerian Keuangan, Otoritas Jasa Keuangan, dan Lembaga Penjamin Simpanan, mempunyai peran penting dalam koordinasi kebijakan stabilitas sistem keuangan. Koordinasi tersebut memungkinkan masing-masing otoritas berbagi penilaian risiko dan menyelaraskan respons sesuai dengan mandatnya. Namun, koordinasi tidak boleh mengaburkan siapa yang bertanggung jawab atas suatu keputusan, sebab sinergi kelembagaan hanya efektif apabila kewenangan dan akuntabilitas tetap jelas.
Kredibilitas fiskal juga menjadi bagian dari fondasi tersebut. Defisit yang terkendali, pengelolaan pembiayaan yang hati-hati, dan kualitas belanja negara memengaruhi persepsi risiko makroekonomi serta ruang kebijakan dalam menghadapi guncangan. Sebaliknya, apabila risiko fiskal meningkat tanpa diimbangi prospek pertumbuhan dan kualitas belanja yang memadai, tekanan terhadap pasar keuangan dapat bertambah dan mempersempit pilihan kebijakan moneter.
Oleh karena itu, koordinasi fiskal dan moneter perlu dipahami sebagai upaya menjaga konsistensi kebijakan, bukan sebagai bentuk intervensi terhadap independensi BI. Bank Indonesia harus tetap memiliki kewenangan untuk mengambil keputusan moneter sesuai mandatnya, sementara Pemerintah bertanggung jawab atas kebijakan fiskal dan otoritas terkait menjalankan kewenangan pengawasan masing-masing. Komisi XI berperan memastikan bahwa hubungan antarlembaga tersebut dapat dipertanggungjawabkan dan tidak menyisakan celah tanggung jawab ketika risiko sistemik muncul.
III. Menguji Desain Kebijakan: Apakah Transmisi Moneter Berjalan Efektif?
Setelah persoalan kelembagaan ditempatkan sebagai fondasi, pertanyaan berikutnya adalah apakah instrumen yang dipilih BI benar-benar bekerja sesuai tujuan. Perubahan suku bunga kebijakan tidak langsung menentukan seluruh bunga yang berlaku di pasar, karena transmisi berlangsung melalui pasar uang, biaya pendanaan bank, bunga simpanan, bunga kredit, dan keputusan ekonomi masyarakat. Efektivitasnya harus dinilai berdasarkan rangkaian proses tersebut, bukan hanya dari keputusan yang diumumkan dalam Rapat Dewan Gubernur.
Deposit Facility merupakan fasilitas penempatan dana semalam bagi bank di BI, sedangkan Lending Facility merupakan fasilitas pendanaan semalam dari BI kepada bank. Bersama BI Rate, keduanya membentuk koridor suku bunga operasional yang membantu memengaruhi kondisi pasar uang. Dengan menaikkan Deposit Facility menjadi 5,00% sementara BI Rate dipertahankan di 5,75%, BI mengubah batas bawah koridor tanpa menaikkan suku bunga acuan.
Secara operasional, penyesuaian tersebut dapat memengaruhi pilihan bank dalam mengelola likuiditas dan mendorong perubahan pada suku bunga pasar uang antarbank. Namun, dampaknya tidak otomatis sama untuk setiap bank dan tidak selalu langsung diteruskan kepada nasabah. Kondisi likuiditas, struktur pendanaan, persaingan perbankan, dan ekspektasi terhadap arah kebijakan turut menentukan besarnya transmisi.
Bagi Komisi XI, persoalan ini perlu diuji dengan data yang dapat dibandingkan dari waktu ke waktu. Perkembangan INDONIA, suku bunga deposito, dan suku bunga kredit dapat digunakan untuk menilai bagaimana perubahan instrumen operasional diteruskan ke pasar uang dan sektor perbankan. Evaluasi juga perlu mempertimbangkan jeda waktu transmisi agar perubahan yang belum terjadi dalam jangka pendek tidak langsung dianggap sebagai kegagalan kebijakan.
BI tidak harus menjanjikan bahwa setiap perubahan instrumen akan menghasilkan pergerakan suku bunga pasar dengan angka tertentu. Namun, BI perlu menjelaskan sasaran operasional, asumsi yang digunakan, serta faktor yang dapat menyebabkan hasil aktual menyimpang dari perkiraan. Transparansi seperti ini memungkinkan DPR menjalankan fungsi pengawasan tanpa mengambil alih keputusan teknis yang menjadi kewenangan bank sentral.
IV. Evaluasi Pembiayaan: Dari Kapasitas Perbankan Menuju Produktivitas Ekonomi
Ketersediaan likuiditas dan kemampuan bank menyalurkan kredit merupakan dua aspek penting, tetapi keduanya tidak identik dengan keberhasilan pembiayaan ekonomi. Bank dapat memiliki modal yang kuat dan likuiditas yang memadai, tetapi keputusan pemberian kredit tetap dipengaruhi kualitas debitur, prospek usaha, risiko sektoral, dan permintaan pembiayaan. Oleh sebab itu, evaluasi kebijakan likuiditas perlu bergerak dari ukuran kapasitas perbankan menuju pertanyaan mengenai penggunaan dan hasil pembiayaan.
Data OJK untuk Agustus 2026 menunjukkan pertumbuhan kredit perbankan sebesar 13,65% secara tahunan, sementara Dana Pihak Ketiga tumbuh 10,92%. Rasio kecukupan modal atau CAR tercatat 24,1%, sedangkan rasio kredit bermasalah bruto atau NPL bruto berada pada 2,11%. Angka-angka tersebut memberikan gambaran mengenai kapasitas permodalan dan kualitas aset perbankan, meskipun tidak dengan sendirinya membuktikan bahwa pembiayaan telah terdistribusi secara optimal ke seluruh sektor produktif.
Pada saat yang sama, fasilitas kredit yang belum ditarik debitur dilaporkan mencapai sekitar Rp2.562,57 triliun atau 21,70% dari plafon kredit yang tersedia. Angka tersebut bukan uang tunai yang seluruhnya menganggur di neraca bank, melainkan komitmen pembiayaan yang belum digunakan oleh debitur. Meskipun demikian, besarnya fasilitas yang belum ditarik menunjukkan pentingnya memeriksa apakah kendala pembiayaan berada pada sisi penawaran bank, kebutuhan dunia usaha, atau kombinasi keduanya.
Dalam perspektif pengawasan, pertumbuhan kredit yang tinggi harus dibaca bersama dengan kualitas alokasi pembiayaan. Kredit yang berkembang pesat belum tentu memberikan kontribusi ekonomi yang sama apabila penyalurannya terkonsentrasi pada sektor tertentu, kurang mendukung investasi produktif, atau tidak memperluas akses usaha mikro dan kecil terhadap pembiayaan. Sebaliknya, kredit yang tumbuh dengan kualitas terjaga dan mendukung pembentukan kapasitas produksi dapat memberikan manfaat lebih besar bagi produktivitas serta penyerapan tenaga kerja.
Karena itu, evaluasi pelonggaran GWM perlu mencakup empat pertanyaan. Pertama, sektor ekonomi mana yang menerima tambahan pembiayaan setelah ruang likuiditas bank bertambah? Kedua, apakah usaha mikro, kecil, dan menengah memperoleh akses yang lebih baik dengan persyaratan yang sesuai dengan profil risikonya? Ketiga, apakah pembiayaan mendorong investasi, kapasitas produksi, dan penciptaan lapangan kerja? Keempat, apakah peningkatan penyaluran kredit tetap disertai kualitas aset yang terjaga?
Pertanyaan tersebut memerlukan data yang lebih terperinci daripada sekadar pertumbuhan kredit agregat. BI dan OJK perlu menjelaskan perubahan penyaluran kredit berdasarkan sektor, skala usaha, kualitas debitur, serta pemanfaatan fasilitas kredit yang telah disetujui. Data tersebut dapat membantu membedakan pertumbuhan kredit yang memperluas kegiatan ekonomi produktif dari pertumbuhan yang terutama mencerminkan perubahan komposisi portofolio perbankan.
Penurunan GWM tetap dapat bermanfaat meskipun tidak seluruh tambahan ruang likuiditas langsung berubah menjadi kredit baru. Ruang likuiditas yang lebih besar dapat membantu bank memenuhi kewajiban pembayaran, mengelola ketidakpastian pendanaan, dan menjaga ketahanan operasionalnya. Namun, jika tujuan kebijakan adalah mendorong pertumbuhan ekonomi, manfaat tersebut perlu dihubungkan dengan indikator intermediasi dan hasil ekonomi riil, bukan dianggap sebagai hasil akhir dengan sendirinya.
Di sinilah koordinasi kebijakan menjadi relevan. Apabila kendala utama terletak pada lemahnya permintaan kredit atau ketidakpastian prospek usaha, pelonggaran likuiditas perlu dilengkapi kebijakan yang memperbaiki iklim investasi, kepastian regulasi, dan peluang pasar. Peran BI adalah menjaga kondisi moneter dan makroprudensial sesuai mandatnya, sementara Pemerintah dan otoritas terkait perlu menangani hambatan struktural yang berada dalam kewenangan masing-masing.
V. Ketahanan Eksternal: Mengukur Risiko Tanpa Terpaku pada Satu Indikator
Stabilitas rupiah merupakan bagian penting dari ketahanan ekonomi, tetapi penilaiannya tidak dapat didasarkan pada satu angka nilai tukar saja. Perubahan kurs dipengaruhi oleh kondisi eksternal, arus modal, kebutuhan valuta asing, ekspektasi pasar, dan penilaian investor terhadap risiko domestik. Karena itu, respons kebijakan perlu mempertimbangkan gabungan indikator agar gejolak sementara dapat dibedakan dari perubahan risiko yang lebih mendasar.
Data yang disampaikan untuk akhir September 2026 menunjukkan cadangan devisa Indonesia sebesar 146,3 miliar dolar AS, relatif stabil dibandingkan posisi akhir Agustus sebesar 146,5 miliar dolar AS. Posisi tersebut dilaporkan setara dengan pembiayaan 5,3 bulan impor, atau 5,2 bulan impor dan pembayaran utang luar negeri pemerintah, di atas standar kecukupan internasional sekitar tiga bulan impor. Cadangan devisa memberikan bantalan bagi stabilisasi eksternal, tetapi penggunaannya tetap perlu mempertimbangkan kebutuhan pembayaran luar negeri dan ketahanan jangka menengah.
Dari sisi harga, inflasi tahunan September 2026 dilaporkan sebesar 3,28%, dengan inflasi inti 2,84% dan inflasi volatile food 5,03%. Angka tersebut menunjukkan bahwa tekanan harga tidak seragam antarkomponen, sehingga evaluasi kebijakan perlu membedakan perkembangan inflasi inti dari gejolak harga pangan. Posisi inflasi yang berada dalam kisaran sasaran memberikan konteks bagi keputusan moneter, tetapi tidak menghilangkan kebutuhan untuk memantau risiko inflasi dan nilai tukar secara bersamaan.
Pertumbuhan ekonomi triwulan II 2026 dilaporkan mencapai 5,29% secara tahunan, ditopang konsumsi rumah tangga yang tumbuh 5,06% dan investasi 6,87%. Angka ini memberikan gambaran mengenai kondisi aktivitas ekonomi sebelum keputusan kebijakan Oktober, bukan bukti bahwa bauran kebijakan yang baru diumumkan telah berhasil. Pembedaan periode tersebut penting agar evaluasi tidak mengaitkan hasil ekonomi yang sudah terjadi dengan kebijakan yang belum mempunyai cukup waktu untuk ditransmisikan.
Bagi Komisi XI, penilaian ketahanan eksternal perlu menggabungkan perkembangan nilai tukar, volatilitas pasar, arus modal, kecukupan cadangan devisa, inflasi, dan kondisi pembiayaan eksternal. Tidak satu pun indikator tersebut cukup digunakan secara terpisah untuk menentukan keberhasilan atau kegagalan kebijakan. Yang dibutuhkan adalah penjelasan mengenai bagaimana indikator-indikator tersebut saling berhubungan dan bagaimana perubahan risikonya memengaruhi pilihan kebijakan BI.
VI. Model Pengawasan Komisi XI: Mandat, Indikator, Penanggung Jawab, dan Koreksi
Jika empat dimensi pada bagian sebelumnya merupakan objek evaluasi—apa yang dinilai—maka bagian ini menawarkan cara menjalankan evaluasi tersebut. Agar pengawasan tidak berhenti pada penilaian yang bersifat umum, Komisi XI memerlukan kerangka yang menghubungkan tujuan kebijakan dengan hasil yang dapat diperiksa. Saya mengusulkan model pengawasan empat unsur, yaitu Mandat, Indikator, Penanggung Jawab, dan Koreksi, atau model MIPK. Kerangka ini dimaksudkan sebagai alat analisis untuk mengorganisasi pertanyaan pengawasan, bukan sebagai pengganti mekanisme pengawasan dan ketentuan hukum yang sudah berlaku.
Pertama, Mandat. Setiap evaluasi harus dimulai dengan memperjelas tujuan yang hendak dicapai dan batas kewenangan lembaga terkait. BI bertanggung jawab menjalankan mandatnya di bidang moneter, makroprudensial, dan sistem pembayaran sesuai ketentuan yang berlaku, sementara Pemerintah bertanggung jawab atas kebijakan fiskal dan OJK menjalankan kewenangan pengawasan sektor jasa keuangan. KSSK berfungsi sebagai forum koordinasi stabilitas sistem keuangan, sedangkan DPR menjalankan fungsi pengawasan dalam batas kewenangan konstitusional dan peraturan perundang-undangan.
Kedua, Indikator. Setiap tujuan perlu dihubungkan dengan ukuran yang relevan dan dapat diperiksa. Transmisi moneter dapat dinilai melalui perkembangan suku bunga pasar uang, deposito, dan kredit, sedangkan intermediasi dapat dievaluasi melalui distribusi pembiayaan, kualitas kredit, dan pemanfaatan fasilitas yang telah disetujui. Ketahanan eksternal dapat dinilai melalui gabungan indikator nilai tukar, volatilitas, arus modal, cadangan devisa, dan inflasi, sementara kualitas kelembagaan memerlukan penilaian atas konsistensi komunikasi, keterbukaan informasi, dan pelaksanaan mandat.
Ketiga, Penanggung Jawab. Setiap indikator perlu memiliki lembaga yang bertanggung jawab untuk menjelaskan perkembangan dan tindakan yang telah dilakukan. BI menjelaskan transmisi moneter dan kebijakan stabilisasi sesuai mandatnya, OJK menjelaskan perkembangan intermediasi dan kualitas aset perbankan dalam lingkup kewenangannya, sedangkan Pemerintah menjelaskan implikasi fiskal dan kebijakan yang berada dalam tanggung jawabnya. Untuk persoalan lintas sektor, KSSK dapat menjadi forum koordinasi, tetapi koordinasi tersebut tidak menghapus akuntabilitas masing-masing lembaga.
Keempat, Koreksi. Pengawasan harus dapat mengidentifikasi kapan hasil kebijakan menyimpang dari tujuan dan penjelasan apa yang diperlukan untuk memahami penyimpangan tersebut. Jika transmisi suku bunga tidak berjalan seperti yang diharapkan, BI perlu menjelaskan faktor penghambat dan langkah yang berada dalam kewenangannya; jika pembiayaan tidak mengalir ke sektor produktif, evaluasi perlu memeriksa hambatan permintaan, risiko kredit, dan desain insentif; jika tekanan eksternal meningkat, penilaian harus mempertimbangkan sumber risiko serta instrumen respons yang tersedia. Mekanisme koreksi tidak berarti DPR menentukan keputusan operasional bank sentral, melainkan memastikan bahwa penyimpangan dapat dijelaskan dan tindak lanjutnya dapat dievaluasi.
Model MIPK dapat diterapkan melalui matriks pengawasan berkala yang memuat tujuan kebijakan, indikator, sumber data, lembaga penanggung jawab, dan tindak lanjut. Matriks tersebut membantu membedakan antara hasil yang sepenuhnya berada dalam kendali satu lembaga dan hasil yang dipengaruhi banyak faktor. Dengan demikian, evaluasi dapat menghindari dua kekeliruan sekaligus, yaitu membebankan seluruh persoalan ekonomi kepada BI atau menganggap semua hasil kebijakan berada di luar tanggung jawab otoritas.
Dalam pelaksanaannya, Komisi XI perlu meminta laporan berbasis indikator dengan periode pembanding yang konsisten. Perubahan satu bulan tidak selalu cukup untuk menyimpulkan keberhasilan atau kegagalan, sebab transmisi kebijakan membutuhkan waktu dan dipengaruhi kondisi eksternal. Karena itu, evaluasi perlu memadukan perkembangan jangka pendek, tren beberapa periode, penjelasan atas penyimpangan, serta tindak lanjut yang telah diambil.
Kerangka ini juga menjaga keseimbangan antara independensi dan akuntabilitas. DPR tidak perlu menetapkan suku bunga yang dianggap paling tepat, karena keputusan tersebut merupakan kewenangan BI sesuai mandatnya. Namun, DPR dapat meminta penjelasan tentang dasar analisis, sasaran operasional, risiko yang dipertimbangkan, dan mekanisme evaluasi yang digunakan, sehingga independensi berjalan bersama pertanggungjawaban publik.
VII. Kesimpulan: Dari Kebijakan yang Dirancang Menuju Hasil yang Dapat Dipertanggungjawabkan
Bauran kebijakan BI pada Oktober 2026 memperlihatkan upaya menjaga stabilitas moneter sekaligus mempertahankan ruang bagi pertumbuhan pembiayaan. Mempertahankan BI Rate, menaikkan Deposit Facility, dan menurunkan GWM secara bertahap merupakan penyesuaian instrumen dengan fungsi yang berbeda. Namun, keberhasilannya tidak dapat disimpulkan hanya dari desain kebijakan atau besarnya ruang likuiditas yang tersedia bagi perbankan.
Efektivitas kebijakan perlu dinilai melalui hubungan antara kredibilitas kelembagaan, transmisi moneter, kualitas alokasi pembiayaan, dan ketahanan eksternal. Stabilitas memerlukan kebijakan yang konsisten dan kepercayaan terhadap institusi, sedangkan pertumbuhan membutuhkan pembiayaan yang benar-benar mendukung kegiatan produktif. Keduanya hanya dapat dipertahankan secara berkelanjutan apabila masing-masing otoritas menjalankan mandatnya dengan jelas dan mampu menjelaskan hasil kebijakannya.
Bagi Komisi XI DPR RI, tantangan ke depan bukan sekadar memperdebatkan apakah suku bunga seharusnya naik atau turun. Tantangannya adalah memastikan bahwa tujuan kebijakan diterjemahkan menjadi indikator yang dapat diperiksa, tanggung jawab kelembagaan yang jelas, dan mekanisme koreksi yang konsisten. Model MIPK menawarkan salah satu cara untuk membangun pengawasan berbasis hasil tanpa mencampuri independensi operasional Bank Indonesia.
Pada akhirnya, stabilitas moneter bukan tujuan yang terpisah dari kesejahteraan masyarakat, sebagaimana pertumbuhan kredit bukan tujuan akhir perekonomian. Stabilitas memberikan kepastian bagi rumah tangga dan dunia usaha, sementara pembiayaan produktif memperluas kesempatan investasi, produksi, dan lapangan kerja. Ukuran keberhasilan kebijakan terletak pada kemampuan menjaga keduanya secara berkelanjutan, dengan kelembagaan yang kredibel dan akuntabilitas yang memungkinkan publik menilai apakah kebijakan benar-benar menghasilkan manfaat.
Catatan Apresiasi dan Rujukan Diskusi
Penulis mengapresiasi diskursus publik yang berkembang mengenai bauran kebijakan Bank Indonesia Oktober 2026. Tulisan Harry Baskoro melalui The Warteg Economist, khususnya "Policy on a Plate #40: Mengapa BI Memencet Tiga Tombol Berbeda?", telah membantu mempopulerkan isu tersebut dan membuka ruang bagi diskusi yang lebih luas mengenai fungsi berbagai instrumen moneter.
Kerangka "tiga tombol" yang dikembangkan Baskoro berfokus pada instrumen dan mekanisme teknis kebijakan moneter. Artikel ini melanjutkan diskusi tersebut dengan fokus yang berbeda, yaitu kredibilitas kelembagaan, evaluasi alokasi pembiayaan, dan model pengawasan legislatif yang dapat digunakan untuk menilai efektivitas kebijakan. Dengan kata lain, jika Baskoro menelaah apa yang dilakukan BI melalui instrumennya, tulisan ini menelaah bagaimana kebijakan tersebut dapat dipertanggungjawabkan melalui kelembagaan yang kredibel.
Seluruh analisis, rekomendasi, dan model MIPK dalam tulisan ini merupakan pandangan penulis dalam kapasitas sebagai anggota Komisi XI DPR RI.
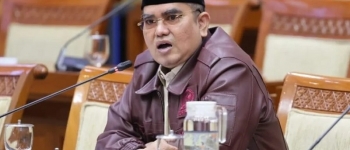
Penulis: Dr. Harris Turino, S.T., S.H., M.Si., M.M. adalah Anggota Komisi XI DPR RI dari Fraksi PDI Perjuangan.